L’essor des villes moyennes : nouvelle dynamique résidentielle
On raconte depuis cinq ans que les Français quittent les métropoles pour les villes moyennes. Les chiffres officiels racontent quelque chose de plus nuancé — et de plus utile quand on prépare un achat. Voici ce que disent réellement les données, et ce qu’elles ne disent pas.
Ce que « ville moyenne » veut dire, et pourquoi personne n’est d’accord
Bourges, Laval, Niort, Vannes, Albi, Valence, Quimper. On cite volontiers ces villes pour illustrer un mouvement de fond, sans jamais préciser ce que le mot recouvre. Ce n’est pas un détail : selon la définition retenue, on parle de trois cents villes ou de quelques dizaines, et on y range Angers ou pas.
Sources : Géoconfluences (ENS de Lyon), notice « Ville moyenne (en France) », qui recense ces définitions concurrentes ; Agence nationale de la cohésion des territoires (ANCT), page du programme Action cœur de ville. Relevé le 28 juillet 2026.
Retenez surtout ceci : il n’existe pas de statistique officielle du « marché immobilier des villes moyennes ». Aucune institution ne publie de prix moyen ou de rendement locatif pour cet ensemble, parce que l’ensemble lui-même n’a pas de contour stable. C’est pour cette raison que le sujet est aussi riche en chiffres invérifiables. Nous nous en tiendrons ici à ce qui est publié, daté et attribué.
Le grand exode métropolitain n’a pas eu lieu
C’est le point que la plupart des articles sur le sujet passent sous silence. L’Insee a mis en ligne le 18 décembre 2025 les populations légales entrées en vigueur au 1er janvier 2026, qui portent sur la période 2017-2023 — donc pleinement sur l’après-2020. Le résultat contredit le récit ambiant.
Entre 2017 et 2023, la population a augmenté 2,3 fois plus vite dans l’urbain que dans le rural (+0,48 % par an contre +0,21 %). L’écart s’est même creusé : il n’était que de 1,3 fois sur la période 2012-2017. Autrement dit, la campagne n’a pas rattrapé la ville après la crise sanitaire, c’est l’inverse qui s’est produit. Et les plus fortes progressions se concentrent sur les littoraux atlantique et méditerranéen ainsi que sur des métropoles régionales comme Montpellier, Toulouse, Bordeaux, Nantes ou Rennes.
Un second enseignement mérite l’attention : sur la période récente, la croissance démographique française a été majoritairement portée par le solde migratoire (+0,24 % par an), alors que c’était l’accroissement naturel qui dominait auparavant (+0,34 %). Les naissances ne portent plus la croissance des territoires — les arrivées, si. La question « qui vient s’installer ici, et pourquoi ? » devient donc décisive pour un marché local, bien plus que la taille de la ville.
Le mouvement massif des métropoles vers les villes moyennes n’apparaît pas dans les chiffres nationaux. Ce qui existe, en revanche, ce sont des trajectoires individuelles très réelles — et un écart de prix qui, lui, ne se referme pas. C’est sur cet écart qu’un projet se construit, pas sur un récit.
Faut-il en conclure que l’attrait pour les villes moyennes est une invention ? Non. Il est mesuré depuis longtemps, mais comme une préférence déclarée, ce qui n’est pas la même chose qu’un déménagement. Le Baromètre des Territoires réalisé par Ipsos pour Villes de France en octobre 2018 établissait que 43 % des Français préféreraient habiter dans une ville moyenne, devant les communes rurales (35 %) et les grandes villes (22 %). Deux ans plus tard, une enquête Ifop pour Villes de France, l’ANCT et la Banque des Territoires (septembre 2020, 1 000 personnes) montrait que 87 % des habitants de ces villes jugeaient préférable d’y vivre, en citant la qualité de vie et la proximité de la nature.
L’envie est donc documentée. Le passage à l’acte, lui, reste minoritaire — et c’est précisément ce qui rend ces marchés encore accessibles. Nous avons exploré cet écart entre les envies et les arbitrages réels dans notre article sur ce que les données révèlent des envies de logement des Français.
Le vrai moteur, c’est l’écart de prix — et il ne se referme pas
Si les villes moyennes attirent, c’est d’abord arithmétique. Et là, les chiffres officiels sont sans ambiguïté. Selon l’indice Notaires-Insee des prix des logements anciens publié le 28 mai 2026, les prix ont progressé de 0,2 % au premier trimestre 2026 en France, soit +0,1 % sur un an. Mais cette hausse est portée uniquement par l’Île-de-France (+0,9 % sur le trimestre, +0,6 % sur un an) : en province, les prix sont strictement stables, aussi bien sur le trimestre que sur un an (+0,3 % pour les appartements, −0,1 % pour les maisons).
Cette dissociation est la donnée centrale du sujet. Tant que la province reste stable et que l’Île-de-France repart, l’écart de prix qui rend un déménagement intéressant ne se referme pas. C’est ce différentiel — pas la qualité de vie, qui ne s’achète pas au mètre carré — qui permet à un ménage de vendre un appartement en métropole et d’acheter une maison ailleurs en réduisant sa dette. Nous détaillons ville par ville où cette capacité d’achat progresse encore dans notre analyse du pouvoir d’achat immobilier par ville.
Attention toutefois à ne pas en tirer une règle générale. Une moyenne provinciale stable recouvre des marchés locaux qui montent et d’autres qui baissent, parfois dans le même département. Une ville moyenne n’est pas mécaniquement une bonne affaire : elle l’est quand son marché est actif, ce qui est une question à poser commune par commune.
Pour fixer des ordres de grandeur, voici les prix moyens constatés dans neuf villes moyennes régulièrement citées dans ce mouvement :
Sources : Journal du Net — Prix immobilier (transactions dans l’ancien), données mai 2026, relevées en juillet 2026 ; Vannes recoupée sur un second baromètre. Prix moyens arrondis à la dizaine d’euros : des ordres de grandeur, à affiner quartier par quartier.
Prix bas, rendement plus élevé : la mécanique locative
L’angle investissement mérite d’être posé franchement, avec une précaution préalable : aucun baromètre public ne publie de rendement locatif ville moyenne par ville moyenne. Les classements que l’on trouve en ligne proviennent d’acteurs privés aux méthodologies divergentes et rarement explicitées. Nous n’en reprendrons aucun.
En revanche, un baromètre documenté permet de comprendre la mécanique. Meilleurtaux a publié le 7 février 2026 un calcul de rendement brut sur onze grandes villes, à partir des données de ventes DVF, avec une formule explicite. Le panel ne contient pas de ville moyenne — mais il montre exactement ce qui se joue.
Source : Meilleurtaux, « Immobilier locatif : les rendements ville par ville en 2026 », publié le 7 février 2026. Panel de onze grandes villes, période 2021-2025, données de ventes DVF complétées par des bases d’annonces pour 2024-2025. Rendement brut = (loyer mensuel médian au m² × 12) ÷ prix d’achat médian au m². Un tiret signale une valeur non publiée dans le baromètre.
Lisez le tableau de haut en bas : le rendement le plus élevé du panel est celui de la ville la moins chère, et le plus faible celui de la ville la plus chère. Grenoble sort à 5,72 % avec un prix médian de 2 595 € le m² ; Paris à 3,91 % avec 10 241 €. Entre les deux, le classement suit le prix presque ligne à ligne. La raison est simple : les loyers ne baissent pas dans les mêmes proportions que les prix d’achat. Un marché moins cher produit donc mécaniquement un rendement supérieur.
C’est là que se situe l’intérêt locatif des villes moyennes — et sa limite. Le rendement affiché est brut : il ignore la taxe foncière, les charges, l’assurance, la gestion, les travaux et la vacance locative. Or c’est précisément sur la vacance et sur la liquidité à la revente que les petits marchés sont les plus fragiles. Un rendement supérieur, ici, est aussi la rémunération d’un risque supérieur.
Un rendement brut n’est pas un revenu. Avant de comparer deux villes sur ce seul chiffre, demandez le délai moyen de relocation et le nombre de biens équivalents en vente dans le quartier visé. Ces deux informations en disent plus long que deux points de rendement.
Ce que les villes moyennes n’ont pas encore réglé
Le récit de la renaissance des centres-villes doit lui aussi être confronté aux mesures. Le baromètre de la vacance commerciale publié par Codata avec la Fédération des acteurs du commerce dans les territoires, dans son édition 2026, relève un taux de vacance de 11,7 % en 2025 contre 10,8 % en 2024 — soit 0,9 point de plus en un an, sur un recensement de 4 000 sites commerciaux. La vitrine vide n’a pas disparu des centres ; elle a même progressé au niveau national.
La tendance n’est pas uniforme pour autant, et c’est ce qui rend l’exercice intéressant. Plusieurs villes moyennes améliorent nettement leur situation sur un an : Saint-Dizier recule de 7 points, Cavaillon de 6 points, Guéret de 5,3 points, Gap de 4,1 points. Ces écarts entre communes voisines en taille disent l’essentiel : la trajectoire d’une ville moyenne dépend de ce qui s’y fait, pas de sa catégorie statistique.
À cela s’ajoutent des difficultés structurelles que l’installation ne résout pas d’elle-même : la dépendance à la voiture pour les trajets quotidiens, l’inégal accès aux spécialistes de santé, et un bassin d’emploi souvent plus étroit, parfois adossé à un ou deux employeurs. Ce sont des questions à instruire avant l’achat, pas après. Elles s’inscrivent dans le contexte plus large de la crise de l’offre de logements, qui ne s’arrête pas aux portes des métropoles.
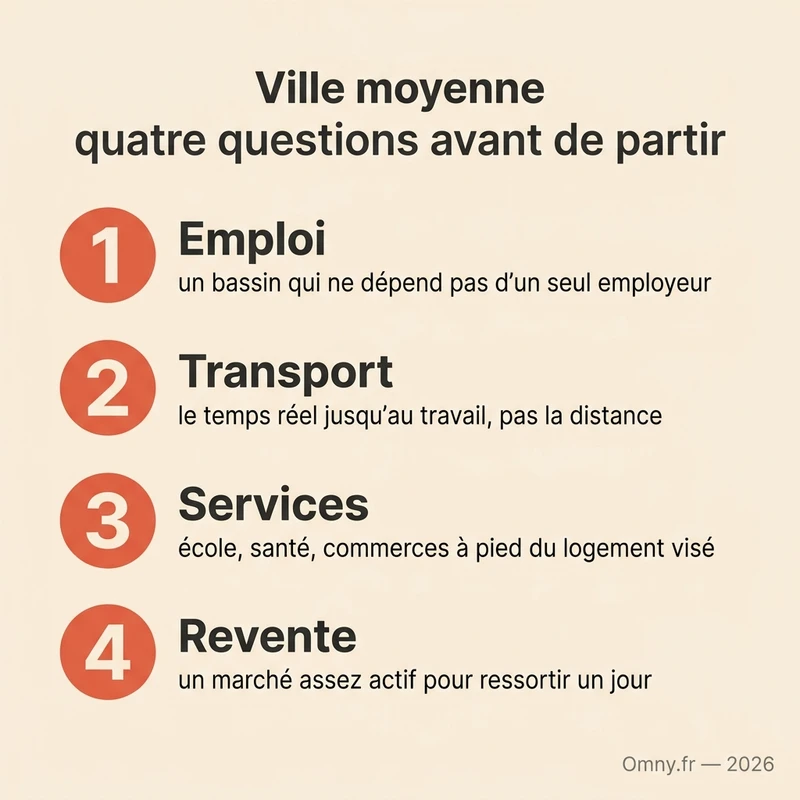
Les quatre questions à instruire avant de partir
L’emploi, au-delà du télétravail
Le télétravail a rendu l’éloignement possible, il ne l’a pas rendu définitif : un changement de politique interne, de poste ou d’employeur peut remettre en cause l’équation en quelques mois. La bonne question n’est pas « puis-je travailler à distance depuis ici ? » mais « que se passe-t-il pour nous deux si l’un doit retrouver un emploi sur place ? ». Un bassin qui ne repose pas sur un employeur unique vaut mieux qu’une ligne TGV.
Le temps réel, pas la distance
« À 1 h 30 de TGV » est un argument d’annonce. Le trajet réel comprend le temps d’accès à la gare, la fréquence des trains aux heures qui vous concernent, le coût annuel de l’abonnement et ce qui se passe le jour où le train est supprimé. Comptez en portes-à-porte, un mardi ordinaire, et sur l’année.
Les services, à l’échelle du quartier
Une ville moyenne bien équipée peut abriter des quartiers qui ne le sont pas. École, médecin, commerces du quotidien, transports : ce qui compte est ce qui est accessible depuis l’adresse visée, pas depuis le centre. C’est le même travail de terrain que nous décrivons pour découvrir un nouveau quartier avant de s’y installer.
La revente, dès l’achat
Sur un marché plus étroit, un bien atypique — trop grand, trop rural, trop rénové pour le secteur — peut mettre longtemps à trouver preneur. Regardez combien de biens comparables sont en vente aujourd’hui dans le quartier et depuis quand. Un marché actif est une assurance ; un marché désert, un engagement de long terme qu’on ne s’est pas toujours vu prendre.
Ces arbitrages ne sont pas propres aux villes moyennes, mais ils y pèsent plus lourd. Ils recoupent d’ailleurs largement les leviers du pouvoir d’achat immobilier et la façon dont les jeunes générations redéfinissent leur rapport au logement : arbitrer entre surface, localisation et durée d’engagement.
Partir d’un projet, pas d’une carte
La conclusion pratique de tout ceci tient en une phrase : la bonne entrée n’est pas « dans quelle ville moyenne faut-il acheter ? », c’est « qu’est-ce que notre projet impose, et quels territoires y répondent ? ». La différence n’est pas rhétorique. La première question produit un classement, la seconde une liste courte de communes réellement compatibles avec un budget, un temps de trajet, une école et un emploi.
C’est le travail que fait Omny : partir de la description d’un projet de vie en langage courant, puis identifier les secteurs où il est finançable et les biens qui y correspondent vraiment — plutôt que de faire cocher des cases sur une carte. Les villes moyennes ne sont alors plus une catégorie, mais des options qu’on peut comparer entre elles, sur des critères qui sont les vôtres.
Questions fréquentes
Les Français quittent-ils vraiment les métropoles pour les villes moyennes ?
Pas au niveau national. Les populations légales publiées par l’Insee le 18 décembre 2025 montrent qu’entre 2017 et 2023 la population a augmenté 2,3 fois plus vite dans l’urbain que dans le rural (+0,48 % par an contre +0,21 %), les plus fortes hausses concernant les littoraux et des métropoles régionales comme Montpellier, Toulouse ou Nantes. L’attrait pour les villes moyennes est réel, mais il s’exprime davantage en préférence déclarée qu’en déménagements massifs.
Qu’est-ce qu’une ville moyenne, exactement ?
Il n’y a pas de définition unique. L’Insee retient les pôles de plus de 5 000 emplois, de moins de 150 000 habitants et non chefs-lieux d’ancienne région, soit 311 villes en France métropolitaine. L’association Villes de France retient les communes de 15 000 à 100 000 habitants. En géographie, on cite couramment les agglomérations de 20 000 à 200 000 habitants.
L’écart de prix avec les métropoles est-il en train de se refermer ?
Non, à ce stade. Selon l’indice Notaires-Insee publié le 28 mai 2026, les prix des logements anciens sont stables en province au premier trimestre 2026, sur le trimestre comme sur un an, alors qu’ils progressent en Île-de-France (+0,9 % sur le trimestre, +0,6 % sur un an). La hausse nationale est portée uniquement par l’Île-de-France.
Le rendement locatif est-il vraiment meilleur en ville moyenne ?
Aucun baromètre public ne publie de rendement ville moyenne par ville moyenne, et nous ne reprenons pas les classements privés dont la méthode n’est pas explicitée. Ce qui est documenté, c’est la mécanique : sur le panel Meilleurtaux de février 2026, le rendement brut suit l’inverse du prix, de 5,72 % à Grenoble (2 595 €/m²) à 3,91 % à Paris (10 241 €/m²). Un marché moins cher rapporte plus en brut — et concentre aussi le risque de vacance et de revente lente.
Les centres-villes des villes moyennes se sont-ils redressés ?
Pas globalement. Le baromètre Codata et Fédération des acteurs du commerce dans les territoires, édition 2026, mesure une vacance commerciale de 11,7 % en 2025 contre 10,8 % en 2024. Certaines villes s’améliorent nettement sur un an — Saint-Dizier −7 points, Cavaillon −6 points, Guéret −5,3 points, Gap −4,1 points — ce qui montre que la trajectoire dépend de la commune, pas de sa catégorie.